 周周・日本の不動産
売買契約のあと、仲介担当者から「火災保険はどちらにしますか?地震保険は付けますか?」とお聞きすることがあります。ローンや契約、お引渡しの準備でお忙しい時期ですが、この保険は長く住むあいだ続く大切なもので、住宅ローンでも通常求められる手続きの一つです。この記事では、できるだけわかりやすく整理いたします。
一、日本の住宅保険は「2層構造」です
基本は、火災保険が主契約、地震保険は付帯という構造です。地震保険は単独では加入できず、必ず火災保険にセットする必要があります。
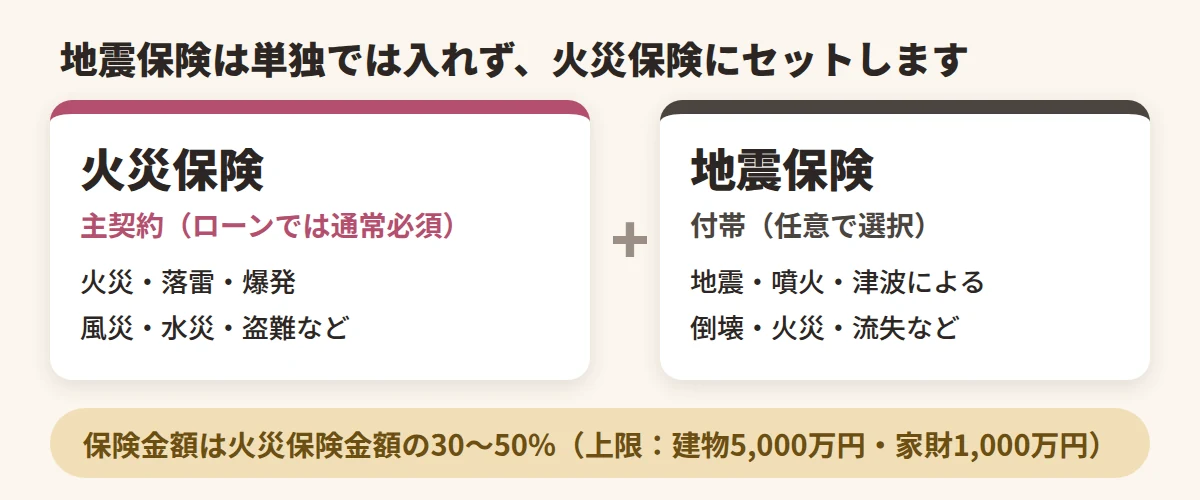
ここは誤解されやすい点です。一般的な火災保険では、地震による倒壊・火災・津波は補償されません。その部分を備えるには、別途、地震保険を付ける必要があります。
二、火災保険は何を補償するのか
火災、落雷、爆発、風災、水災、盗難などが対象に含まれるのが一般的ですが、内容は商品や選択する項目によって異なります。住宅ローンでは多くの金融機関が火災保険への加入を求めますので、購入手続きの一部と考えておくとよいでしょう。
ほかに2点ご承知おきください。近年は自然災害の増加を背景に保険料の引き上げが続いていること、また契約期間は最長5年までとなっているため、更新時に保険料が変わる可能性があることです。必要以上に心配する必要はありませんが、時間とともに変わる長期的な支出であることは念頭に置いていただければと思います。
三、マンションと戸建では、保険をかける範囲が違います
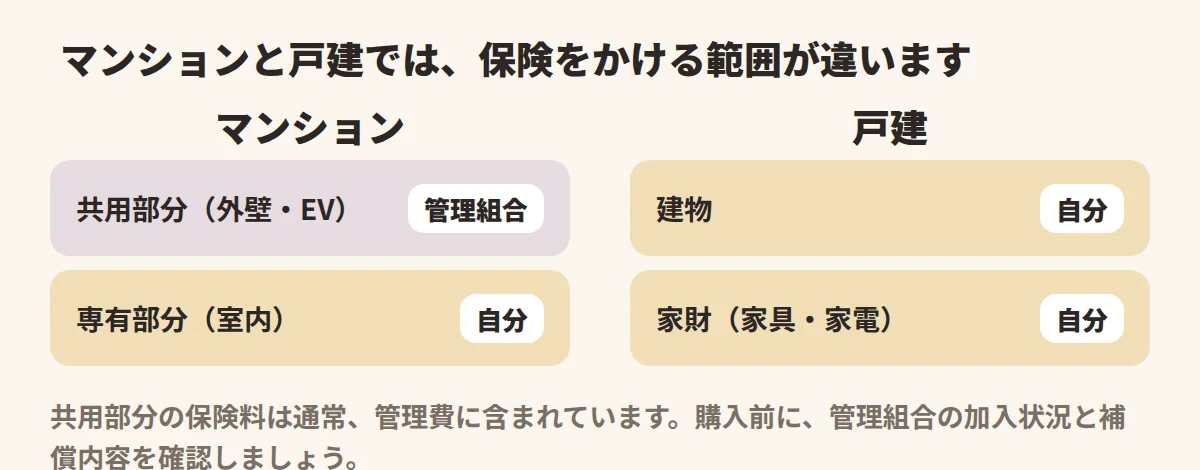
マンションの外壁・廊下・エレベーターなどの共用部分は、通常、管理組合がまとめて加入しており、保険料は管理費に含まれています。ご自身で加入するのは、室内(専有部分)と家財です。近年は管理組合の火災保険料も大きく上がっており、管理費や修繕積立金が下げにくくなっている理由の一つでもあります。修繕積立金の記事とあわせてご覧ください。
戸建はシンプルで、建物本体と中の家財をご自身で保険にかけます。内見の際には、仲介担当者を通じて、これまでの保険や修繕の状況もご確認ください。
四、地震保険は付けるべきか
私は、日本で暮らすなら真剣に検討する価値がある保険だと考えています。理由は現実的です。大きな地震で家が壊れても、住宅ローンの返済は続きます。地震保険は、家を元通りに建て直すためのものではなく、生活を立て直すための最初の資金を確保するためのものです。
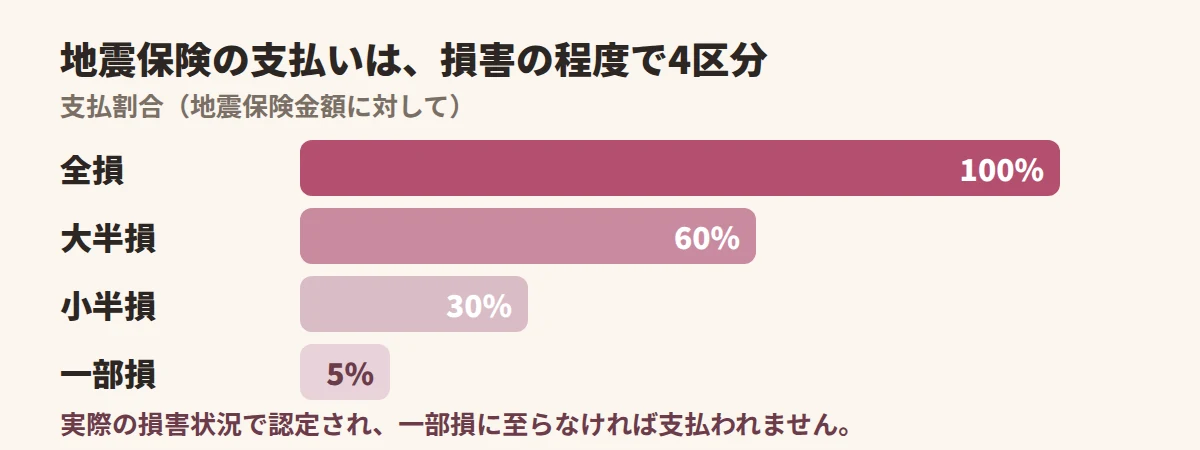
地震保険の保険金額は、火災保険金額の最大半分程度で、上限もありますので、全額の再建築費をカバーするものではありません。一方で、免震や耐震等級の高い建物、新耐震基準以降の建物などは割引を受けられる場合があります(割引の種類はいずれか1つの適用で、実際の条件は保険会社と建物によります)。建物の耐震性については新耐震の記事もご参照ください。
五、加入前に確認したいこと
1. 保険金額:再調達価額(建て直しに必要な額)を基準に、低すぎず、削りすぎないこと。 2. 水災補償の要否:地域や階数によって異なります。高層階のマンションは保険会社にご相談ください。 3. 個人賠償責任特約:階下への水漏れなど、ご自身が他人に損害を与えた場合に役立ちます。 4. 契約期間と支払い方法。 5. 複数社の比較:同じ物件でも、会社によって見積りが大きく異なる場合があります。
築年数の古い中古物件や、再建築不可のような特殊な物件では、保険会社の引受基準が異なるため、購入前に加入できるか、条件は何かを確認しておくことをおすすめします。中古マンションのチェックリストもあわせてご覧ください。
保険の内容を私が代わりにお選びすることはできませんが、物件資料や見積書がございましたら、LINEでお送りください。住宅ローンで必須のもの、選択できるもの、保険会社に追加で確認すべき点を、日本語と中国語で整理いたします(本記事は一般的な情報の整理であり、実際の保険内容と保険料は保険会社・商品・物件の条件により異なります。保険会社および代理店の説明をご確認ください。税務は税理士、登記・契約は司法書士・宅地建物取引士にご確認ください)。