 周周・日本房仲
買房簽約之後,仲介常會順口問一句:「火災保險要買哪一家?地震險要不要加?」很多客戶這時候已經被貸款、契約、交屋的事塞滿了,只想趕快選一個。但這份保險,會陪你住很多年,也是房貸通常會要求的一環。這篇用白話把它講清楚,讓你選的時候心裡有底。
一、日本房子的保險,其實是兩層
最基本的架構是:火災保險是主約,地震保險只是附加。地震險沒辦法單獨買,一定要附在火災險上。
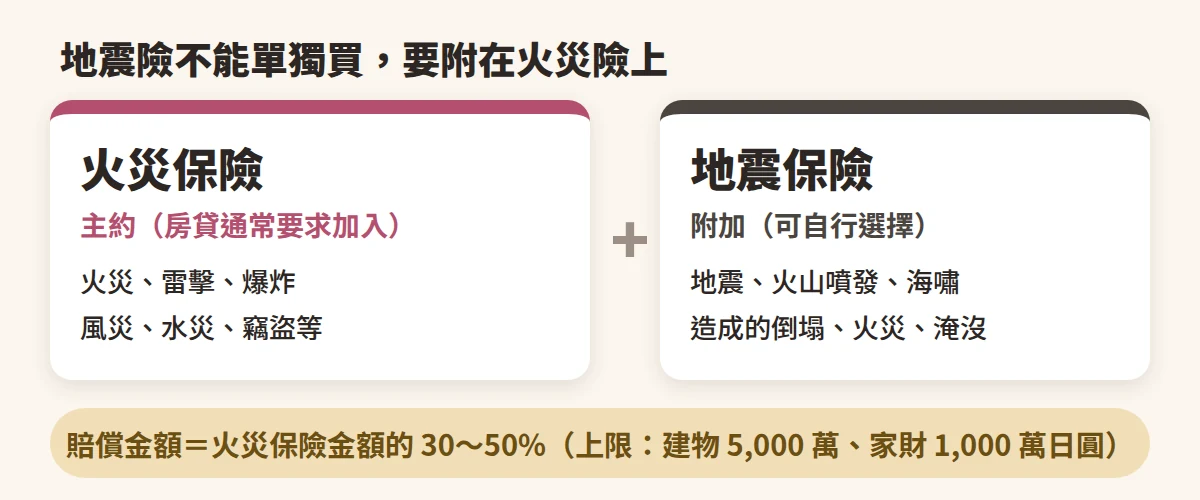
這一點很多人會搞混:一般火災保險不賠地震造成的倒塌、火災和海嘯。想要這一塊的保障,就只能另外加地震保險。
二、火災保險在保什麼?
火災、雷擊、爆炸、風災、水災、竊盜這些,多半都在範圍內,實際內容依各家商品與你選的項目而定。房貸多數金融機關會要求加入火災保險,所以這一筆其實是買房流程的一部分。
另外有兩件事,先有個概念:這幾年保險費一直在調漲(自然災害變多,保險公司把費率往上調),而且保險期間最長只能簽 5 年,所以續約時保費可能會變。買的時候不用被數字嚇到,但要知道這是一筆會隨時間調整的長期支出。
三、公寓跟戶建,要保的範圍不一樣
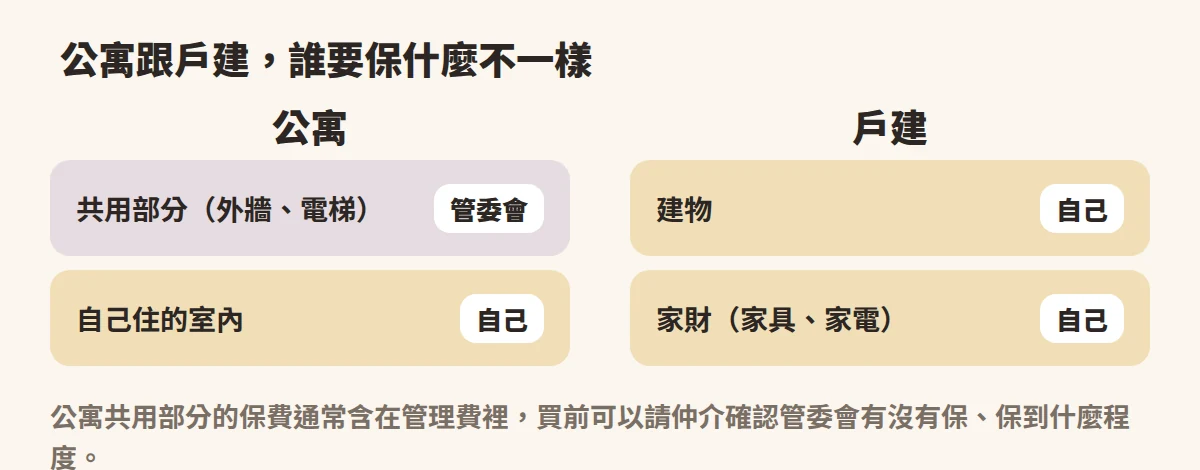
公寓的外牆、走廊、電梯這些共用部分,通常是管委會統一投保,保費含在管理費裡;你自己要保的是室內和家財。近年管委會的火災保險保費也漲得不少,這也是管理費、修繕基金為什麼愈來愈難壓低的原因之一,這部分可以搭配修繕基金那一篇一起看。
戶建就單純很多:房子本體和裡面的家具家電,都是自己要保。看房時,可以順便問仲介這間房子過去的保險與修繕狀況。
四、地震險,要不要加?
我的看法是:在日本,這筆保險值得認真考慮。原因很現實,大地震把房子震壞了,房貸還是要繼續還;地震險的作用,不是幫你把房子原樣蓋回來,而是讓你有一筆錢,先把生活重新站穩。
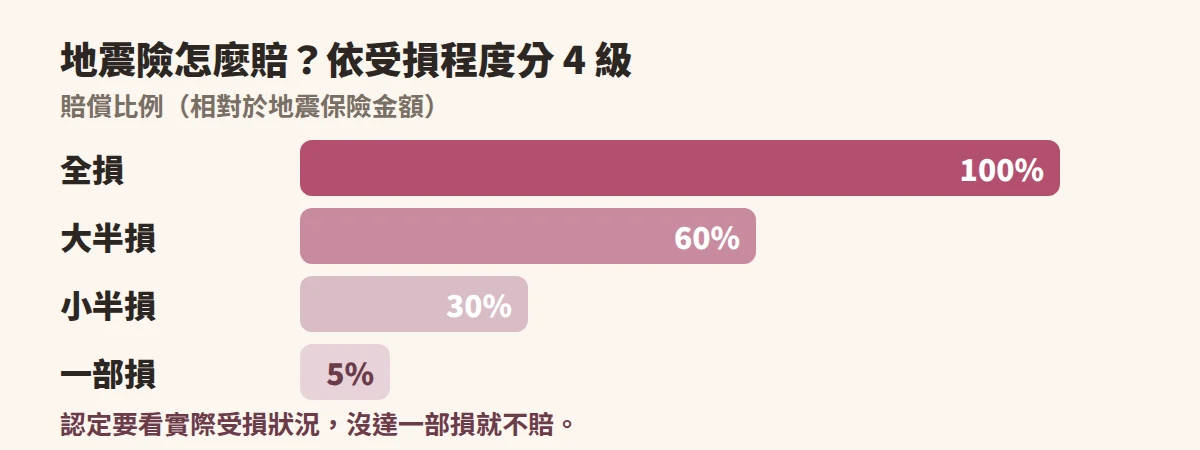
地震險的賠償金額,最多是火災保險金額的一半左右,而且有上限,所以不是「全額重建」。但保險費會因為房子的耐震性能有折扣,像是免震、耐震等級較高,或是符合新耐震之後蓋的建物,有機會享有折扣(折扣種類擇一適用,實際條件依保險公司與建物為準)。想了解房子的耐震狀況,可以看新耐震那一篇。
五、選保險之前,先確認這幾件事
1. 保險金額怎麼設,以能重建的價格為基準,不要設太低,也不要為了省保費砍到不夠用。 2. 水災要不要保:依地區與房子的樓層而定,高樓層的公寓可以跟保險公司討論。 3. 個人賠償責任要不要附:自己不小心造成別人損失(例如漏水到樓下)時有用。 4. 保險期間與付款方式。 5. 多比較幾家,同一間房子,各家報價可能差不少。
如果你買的是屋齡較高的中古屋,或是再建築不可這類比較特殊的物件,建議買之前先問保險公司能不能承保、條件是什麼,因為各家承保基準不一樣,有些房子要先確認才不會到交屋前才發現投保有困難。也可以搭配中古屋避雷指南一起看。
保險內容我沒辦法替你代選,但看到物件、看到報價單,直接丟給我,加 LINE 問周周。我會用中文幫你整理:哪些是房貸一定要的、哪些是可以選的、有哪些地方要再跟保險公司確認(本文為一般資訊整理,實際保險內容與保費依保險公司、商品與物件條件而異,請以保險公司與代理店的說明為準;稅務請由稅理士確認,登記與契約請由司法書士、宅建士確認)。