 周周・日本房仲
在物件網站上看到「再建築不可」四個字,價格又特別漂亮,很多客戶的第一反應是:「是不是撿到便宜了?」答案是:它便宜是有原因的。這篇把「再建築不可」講清楚:到底是什麼、為什麼便宜、能不能貸款、還能不能翻新,以及買之前一定要查的幾件事。
一、「再建築不可」到底是什麼?
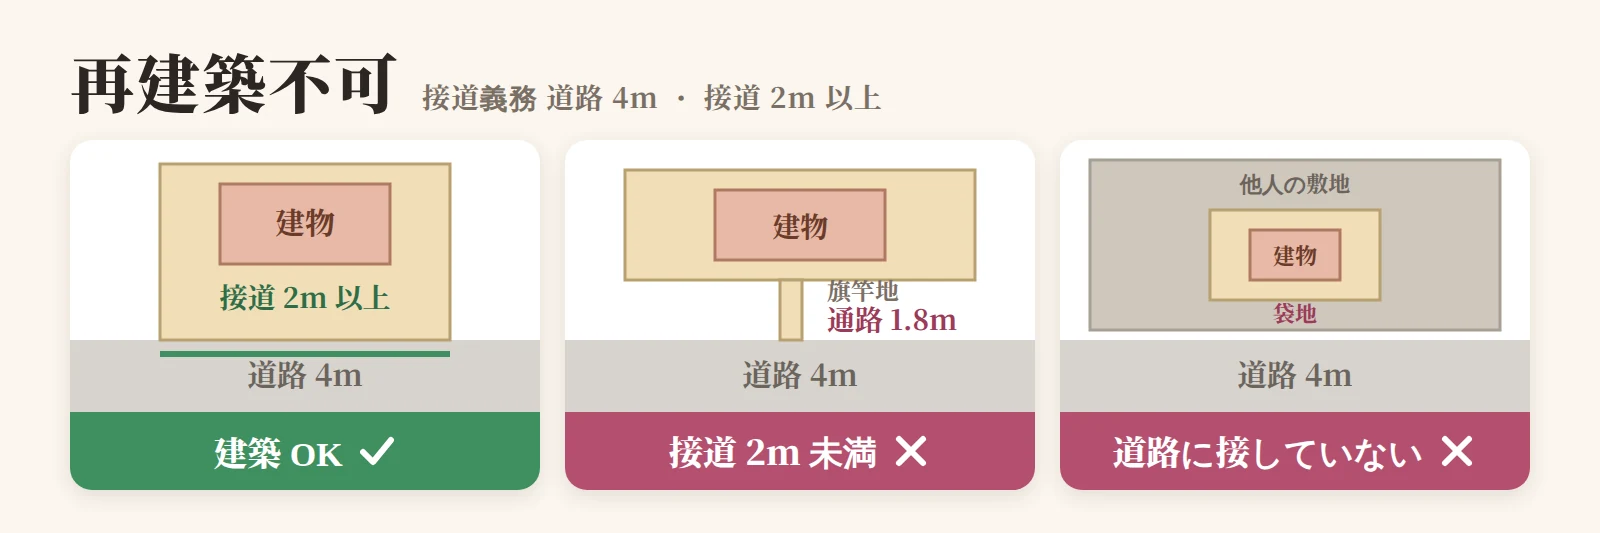
一句話:現在這棟房子拆掉之後,不能在同一塊地上再蓋新房子。最常見的原因,是這塊地沒有符合「接道義務」——土地必須接到法律認定的道路,而且接面要有 2 公尺以上。

常見的情形有三種:土地完全沒接到道路、接面不到 2 公尺的旗竿地(通路又細又長),或是前面的路根本不算法律上的道路。
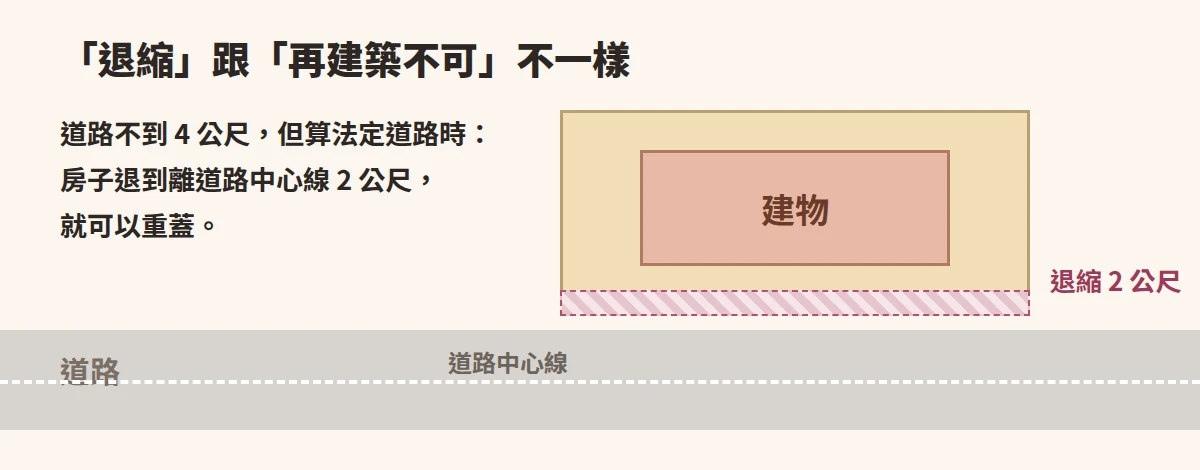
有兩個常見的誤會,先講清楚。第一,再建築不可不代表不能住,現有的房子照樣可以住、可以賣、可以出租,只是拆掉之後不能重蓋。第二,它跟「退縮」是不同的事:前面的路如果是幅員不到 4 公尺、但被法律視為道路的類型,只要把房子往後退,就可以重建;再建築不可是連這個條件都不夠。
二、為什麼它比較便宜?
價格便宜,是市場對風險的定價,不是賣方好心。主要有四個原因:
① 不能重建,房子老了就是土地價值打折。
② 貸款很難,買家只剩現金或願意個案審查的人。
③ 翻新有限制,不能增建,大整修也會卡關。
④ 不好轉手,將來要賣給誰,要想清楚。
所以「便宜」要跟「可以接受的風險」放在一起看。便宜多少合理沒有固定比例,要看地點、屋況、接道問題能不能解決,周周不會憑感覺報一個數字給你。
三、能貸款嗎?
這是客戶最常問、也最現實的問題。簡單說:很難,要看個案,最後以銀行審查結果為準。銀行把房子當擔保,而再建築不可的擔保價值偏低、也不好處分;像 Flat 35 房貸(フラット35)這類制度,技術基準原則上也要求接道,再建築不可多半不符合(請以住宅金融支援機構與承辦金融機關最新規定為準)。
所以實務上,買家多半是現金買,或找願意個案審查的金融機關。如果你是外國人或非日本居住者,貸款條件本來就比較嚴格,難度會再升一級,這點要先有心理準備。
四、能翻新嗎?2025 年 4 月之後更要小心
再建築不可的房子不能增建,小規模的修繕、內裝整修一般還是可以做。但 2025 年 4 月起,木造小房子原本可以省略的審查縮小了:
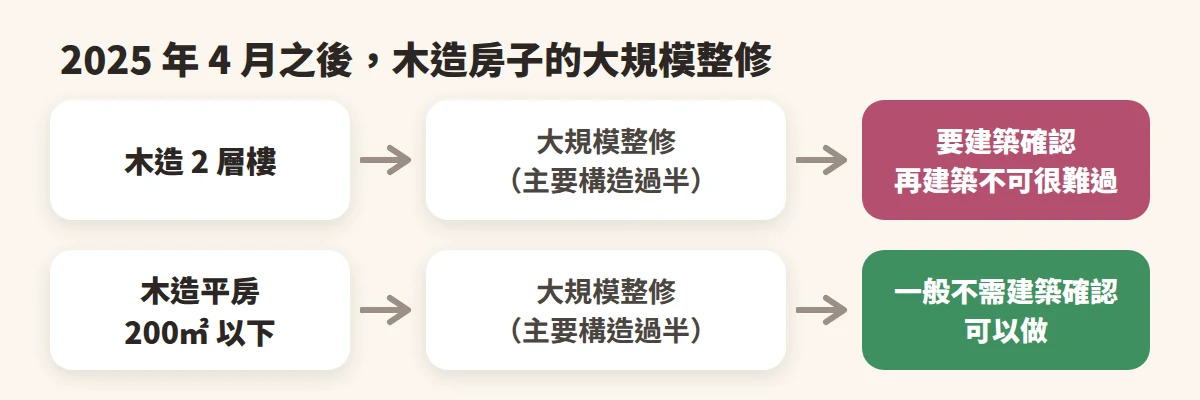
白話說:如果你買的是木造 2 層樓的再建築不可,想著「買便宜的、翻新一下就好」,現在要很小心,整修範圍一不小心超過「過半」,就會卡在建築確認。這也是我現在看到這類物件,第一個會問「你打算翻到多大」的原因。
五、有辦法「解除」再建築不可嗎?
有,但每一條都有難度,要先評估划不划算。最直接的是向鄰地買下一小塊,讓接面湊到 2 公尺:
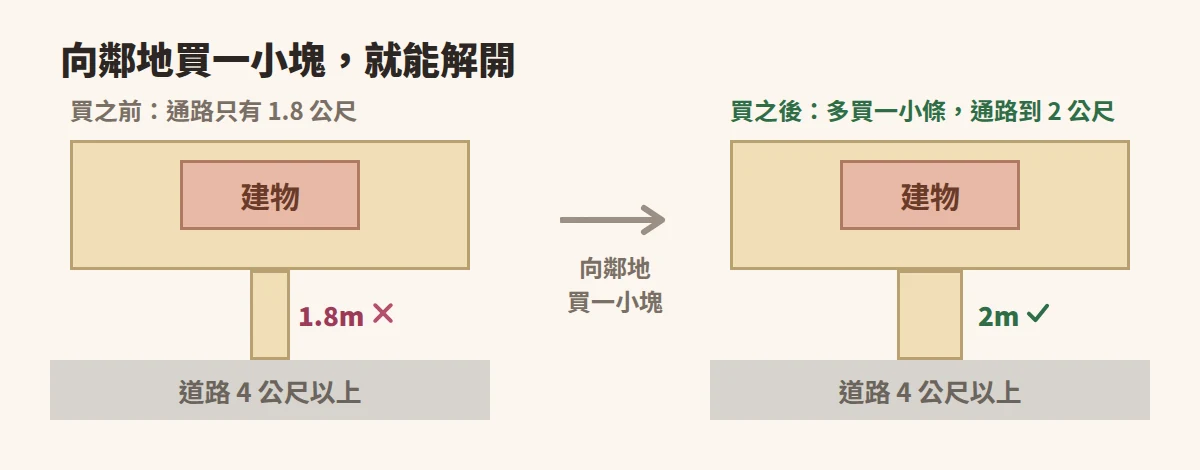
另外還有指定私道為法律上的道路,或向主管機關申請例外許可,但前者要所有相關權利人同意,後者每個自治體標準不同,將來也不保證同樣的許可會再通過。整個盤算的關鍵,其實是「鄰地肯不肯賣」,不肯賣的話,這塊地就只是一塊不能重建的地。
六、哪些人適合、哪些人不要碰?
| 項目 | 一般可以重建 | 再建築不可 |
|---|---|---|
| 重建 | 可以 | 拆掉就不能重蓋 |
| 貸款 | 通常照一般條件審查 | 困難,多為現金或個案 |
| 翻新 | 一般可以 | 有限制,木造 2 層要特別小心 |
| 轉手 | 買家多 | 買家少、花時間 |
比較適合的人:有足夠現金、打算長期自住或長期持有、不急著轉手、預算有限但很在意地點,或手上有機會買到鄰地的人。不太建議的人:需要貸款的人、短期想賺價差的人,或沒有時間耐心處理鄰地與官方手續的人。投資收租的人也要問自己一句:出口有沒有想清楚。
七、買之前,一定要查的 5 件事
1. 道路種類:重要事項說明書會寫接道的道路種類與寬度。 2. 實際接道寬度:不要只看圖面,要實地確認有沒有 2 公尺。 3. 向當地市區町村的建築主管單位確認。 4. 鄰地能不能買、私道有沒有通行與挖掘承諾。 5. 房子現況與出口:預計翻新範圍(木造 2 層特別注意)以及將來要賣給誰。
看到「再建築不可」,也不用一律轉頭走。很多物件就是需要有人先把風險看清楚,再決定要不要接手。有看到想問的物件,把網址或圖面丟給我,加 LINE 問周周,我用中文一項一項幫你查,也會先幫你問清楚能不能貸款、翻新到什麼程度。(本文為一般資訊整理,實際可否建築、是否可申請許可與整修範圍,請以當地主管機關(特定行政廳)與建築士的判斷為準;貸款以金融機關審查結果為準;稅務請由稅理士確認,登記與契約請由司法書士、宅建士確認。)